Introdução
Uma pessoa falece deixando imóveis, veículos, aplicações financeiras e outros bens.
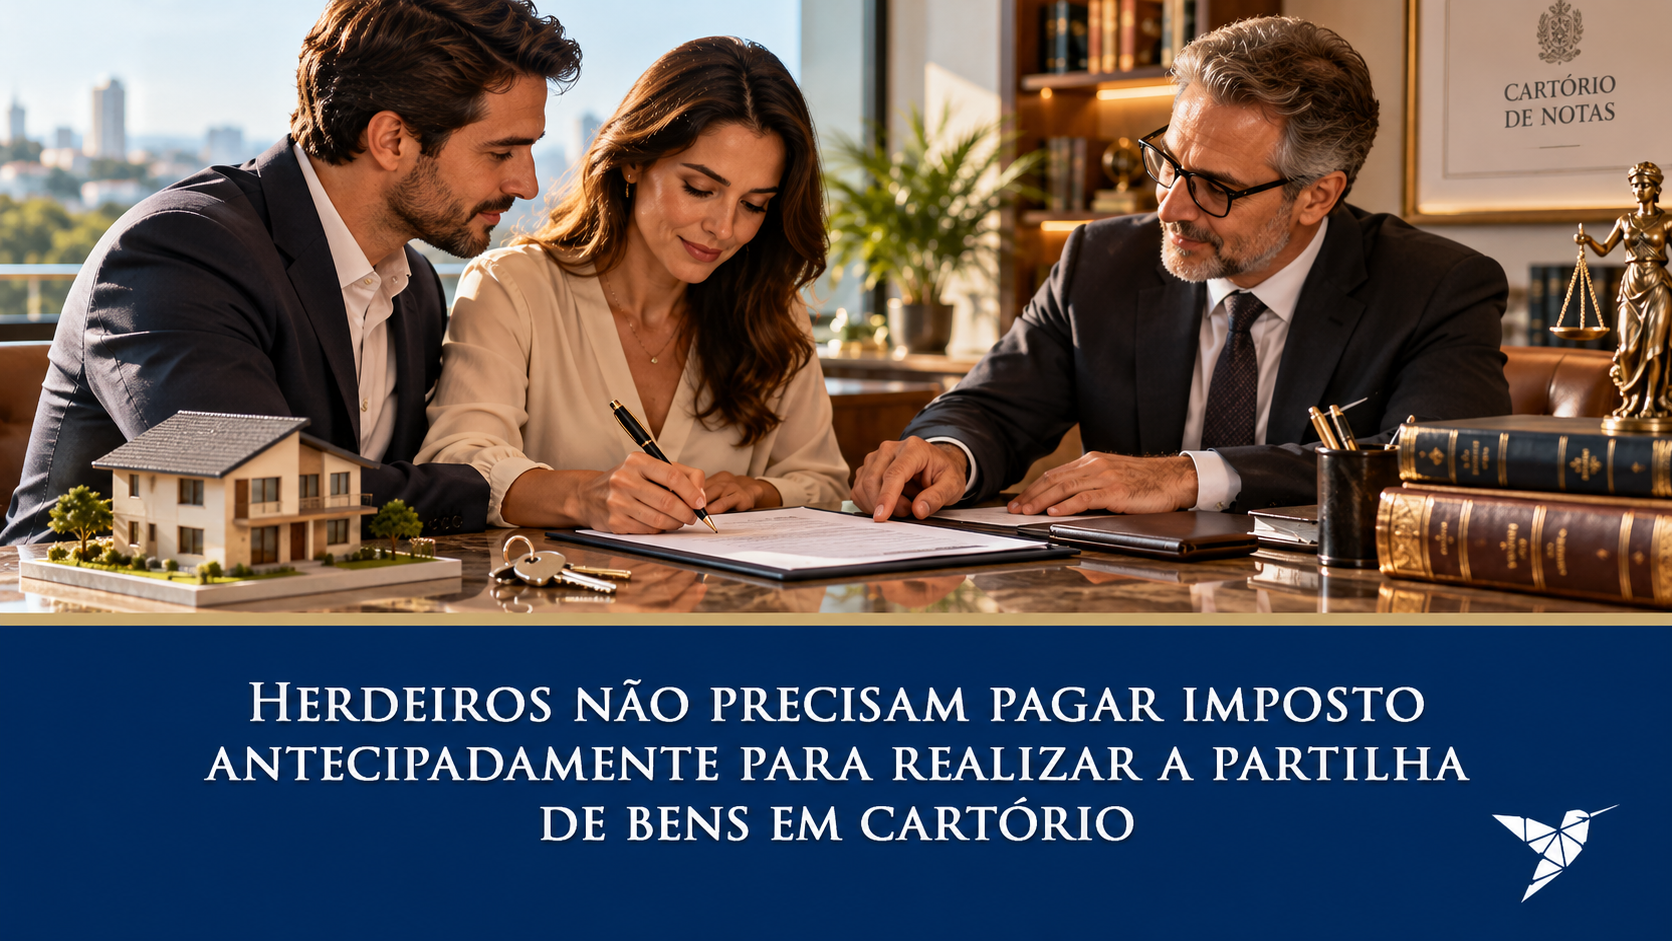
A família está de acordo sobre a divisão do patrimônio e pretende realizar o inventário diretamente em cartório.
Mas surge um problema bastante comum:
antes mesmo de conseguir formalizar a partilha, os herdeiros precisam levantar dinheiro para pagar o ITCMD.
Em patrimônios compostos principalmente por imóveis, isso pode se tornar uma dificuldade significativa.
A família possui patrimônio.
Mas não necessariamente possui dinheiro disponível em conta para pagar imediatamente o imposto.
Essa situação mudou.
O Conselho Nacional de Justiça alterou as regras nacionais aplicáveis aos inventários extrajudiciais e passou a estabelecer expressamente que:
a escritura pública de inventário e partilha não pode ser condicionada ao pagamento prévio do ITCMD.
A mudança foi promovida pela Resolução CNJ nº 695/2026, publicada em agosto de 2026.
Isso significa que os herdeiros podem formalizar a escritura de inventário e partilha no cartório mesmo quando o imposto sucessório ainda não tiver sido recolhido.
Mas atenção:
o imposto não desapareceu.
O ITCMD continua sendo devido conforme a legislação tributária de cada estado ou do Distrito Federal.
O que mudou foi o momento e a forma como essa obrigação se relaciona com a escritura.
Neste artigo, explicamos o que mudou, por que o CNJ alterou a regra e como isso pode facilitar a regularização de patrimônios deixados por pessoas falecidas.
O Que É o ITCMD?
ITCMD significa:
Imposto sobre Transmissão Causa Mortis e Doação.
Trata-se do imposto incidente, entre outras hipóteses, sobre a transferência de patrimônio em razão da morte de uma pessoa.
Quando alguém falece e deixa bens para seus herdeiros, a transmissão pode gerar incidência desse imposto.
São exemplos de patrimônio que podem integrar a herança:
- imóveis;
- terrenos;
- apartamentos;
- casas;
- propriedades rurais;
- veículos;
- valores em conta;
- investimentos;
- participações societárias;
- e outros direitos economicamente avaliáveis.
A competência para instituir e cobrar o ITCMD pertence aos estados e ao Distrito Federal.
Por isso, as regras relacionadas a:
alíquota;
isenções;
procedimentos;
prazos;
declarações;
e formas de pagamento
podem variar de um estado para outro.
Como Funcionava Antes?
A redação anterior da Resolução nº 35/2007 do CNJ estabelecia que o recolhimento dos tributos incidentes deveria ocorrer antes da lavratura da escritura.
Na prática, isso criava uma barreira relevante.
Imagine uma família que herda:
uma casa de R$ 900 mil;
um terreno de R$ 300 mil;
e praticamente nenhum dinheiro em conta.
O patrimônio total pode ser elevado.
Mas isso não significa que os herdeiros possuam liquidez imediata para pagar o imposto.
Mesmo assim, o pagamento antecipado poderia ser exigido antes que a escritura fosse concluída.
Isso produzia uma situação complicada:
para regularizar os bens, os herdeiros precisavam pagar o imposto; mas, muitas vezes, precisavam regularizar os bens justamente para conseguir organizar ou vender parte do patrimônio e obter recursos.
O Que Mudou em 2026?
O Conselho Nacional de Justiça modificou essa regra.
A Resolução nº 695, de 26 de agosto de 2026, alterou o artigo 15 da Resolução nº 35/2007.
A nova redação determina expressamente:
a lavratura das escrituras públicas de inventário e partilha não se condiciona à comprovação do prévio recolhimento do ITCMD.
Na prática:
os herdeiros não precisam mais demonstrar que o imposto já foi pago para que o tabelião possa lavrar a escritura.
Essa mudança vale nacionalmente para a disciplina notarial do inventário extrajudicial.
Isso Significa que o ITCMD Não Precisa Mais Ser Pago?
Não.
Essa é a principal diferença que precisa ficar clara.
A mudança não criou:
isenção;
anistia;
perdão;
redução;
ou eliminação do ITCMD.
O imposto continua existindo.
Os herdeiros continuam sujeitos à legislação tributária do estado competente.
O que o CNJ proibiu foi utilizar o pagamento antecipado como condição para permitir a formalização da escritura de inventário e partilha.
Portanto:
fazer a escritura sem pagar previamente não significa não pagar o imposto.
O Cartório Vai Ignorar a Existência do Imposto?
Também não.
A nova regulamentação estabeleceu mecanismos para preservar os interesses do Fisco.
O tabelião deverá consignar na escritura que as partes foram orientadas por seus advogados e estão cientes:
- da obrigação tributária principal;
- das obrigações acessórias;
- da necessidade de apuração do ITCMD;
- das regras de recolhimento;
- e de eventual hipótese de isenção ou não incidência.
Ou seja, a questão tributária continua aparecendo formalmente no inventário.
A diferença é que ela não impedirá a lavratura da escritura.
E Se o ITCMD Ainda Não Tiver Sido Pago?
Nesse caso, a nova regra determina que o tabelião informe o Fisco.
A Resolução nº 695/2026 prevê que, quando não houver recolhimento prévio do ITCMD, o cartório deve comunicar a lavratura da escritura à autoridade tributária.
O prazo previsto pelo CNJ é de:
cinco dias.
Entretanto, a própria norma ressalva a possibilidade de a legislação tributária aplicável estabelecer outro prazo.
Isso permite que o Estado tome as providências necessárias para:
apurar;
fiscalizar;
lançar;
e cobrar
o tributo pelos meios adequados.
Então o Cartório Não Será Mais um “Cobrador” do ITCMD?
Essa é uma forma simples de compreender a mudança.
O entendimento do CNJ é que o tabelionato não deve funcionar como instrumento indireto de cobrança tributária, impedindo a família de regularizar a sucessão até que o imposto seja pago.
A obrigação tributária continua existindo.
Mas sua cobrança deverá seguir os mecanismos próprios do Direito Tributário.
O Fisco poderá utilizar os instrumentos legalmente disponíveis para constituir e cobrar o crédito.
A escritura, porém, não ficará bloqueada apenas porque o ITCMD ainda não foi recolhido.
Por Que o CNJ Mudou a Regra?
O Conselho Nacional de Justiça entendeu que exigir o pagamento do imposto como condição para a realização do inventário extrajudicial estava em desacordo com a jurisprudência dos tribunais superiores.
Segundo o CNJ, impedir a prática de determinado ato como forma indireta de obrigar o contribuinte a pagar tributo pode caracterizar uma forma de sanção política.
Em outras palavras:
o Estado possui mecanismos próprios para cobrar impostos.
Não deve utilizar a impossibilidade de regularizar a herança como instrumento de pressão para antecipar o recolhimento.
O STJ Já Tinha Entendimento Semelhante
Sim.
A mudança realizada pelo CNJ não surgiu isoladamente.
O Superior Tribunal de Justiça já havia discutido questão semelhante no chamado:
Tema Repetitivo 1.074.
A discussão envolvia o arrolamento sumário, procedimento judicial simplificado utilizado em determinadas partilhas.
O STJ fixou a seguinte orientação:
a homologação da partilha ou adjudicação, bem como a expedição do formal de partilha ou carta de adjudicação, não dependem do pagamento prévio do ITCMD.
A apuração e cobrança do imposto podem ocorrer posteriormente na esfera tributária.
A nova regulamentação do CNJ aproxima o inventário extrajudicial dessa orientação.
Inventário Judicial e Inventário Extrajudicial São a Mesma Coisa?
Não.
Existem diferentes formas de realizar a sucessão patrimonial.
Inventário judicial
Tramita perante o Poder Judiciário.
Pode ser necessário quando existem conflitos entre os interessados ou situações que exigem intervenção judicial.
Inventário extrajudicial
É realizado por escritura pública em tabelionato de notas, desde que atendidos os requisitos legais e regulamentares.
Em muitos casos, essa modalidade é significativamente mais rápida.
As regras do inventário extrajudicial vêm sendo ampliadas pelo CNJ nos últimos anos.
Quem Pode Fazer Inventário em Cartório?
As regras atuais permitem o inventário extrajudicial em diferentes situações.
Em regra, é necessário existir consenso entre os interessados.
Todos devem estar assistidos por advogado.
Desde mudanças promovidas pelo CNJ em 2024, também passaram a existir hipóteses em que inventários com menores ou incapazes podem ocorrer extrajudicialmente, desde que atendidos requisitos específicos e exista manifestação favorável do Ministério Público.
Também existem hipóteses em que o inventário extrajudicial pode ocorrer mesmo havendo testamento, desde que observadas as condições estabelecidas pela regulamentação.
Portanto, aquela antiga ideia de que:
“se existe testamento ou menor, obrigatoriamente tudo precisa ser judicial”
já não corresponde integralmente às regras atuais.
Cada sucessão precisa ser analisada individualmente.
É Obrigatório Ter Advogado?
Sim.
O inventário extrajudicial não dispensa assistência jurídica.
Os herdeiros precisam estar representados por advogado.
Isso ocorre porque a escritura de inventário envolve consequências importantes relacionadas a:
- patrimônio;
- meação;
- herança;
- legítima;
- quinhões;
- impostos;
- renúncias;
- cessões;
- e direitos de terceiros.
O tabelião possui funções notariais.
Ele não substitui a atuação jurídica do advogado responsável por orientar os interessados.
Qual É a Principal Vantagem da Nova Regra?
A principal vantagem é retirar um obstáculo financeiro que frequentemente atrasava a regularização patrimonial.
Imagine novamente uma família que herda três imóveis avaliados em milhões de reais, mas possui pouca disponibilidade financeira.
Antes, poderia existir o seguinte problema:
os herdeiros precisam pagar o imposto;
não possuem dinheiro;
os imóveis continuam em nome da pessoa falecida;
a família tem dificuldade para organizar o patrimônio;
e o inventário permanece parado.
Com a nova regra, a escritura pode ser lavrada independentemente da comprovação do pagamento antecipado do ITCMD.
A cobrança do imposto seguirá seu próprio caminho.
Isso Significa que os Herdeiros Poderão Registrar os Imóveis sem Pagar o Imposto?
Aqui é necessário muito cuidado.
A Resolução do CNJ trata especificamente da lavratura da escritura pública de inventário e partilha.
Isso não significa que todas as etapas posteriores estejam automaticamente liberadas independentemente da legislação tributária aplicável.
Depois da escritura, podem existir providências adicionais relacionadas ao:
Registro de Imóveis;
Detran;
instituições financeiras;
Juntas Comerciais;
e outros órgãos.
Além disso, cada estado possui regras próprias relacionadas ao ITCMD.
Portanto, não se deve transformar a nova regra em:
“agora é possível transferir qualquer patrimônio sem pagar imposto.”
A mudança é específica:
o pagamento prévio do ITCMD não pode ser condição para lavrar a escritura pública de inventário e partilha.
A Dívida de ITCMD Pode Continuar Existindo Depois da Escritura?
Sim.
Se o imposto for devido e não tiver sido pago, continuará existindo obrigação tributária.
Dependendo da legislação aplicável, poderão incidir:
- atualização;
- juros;
- multa;
- e outras consequências.
Por isso, a possibilidade de fazer a escritura antes do pagamento não deve ser confundida com uma recomendação para simplesmente ignorar o tributo.
Em muitos casos, pagar corretamente dentro do prazo fiscal continuará sendo a estratégia mais adequada.
A vantagem da nova regra é impedir que a regularização sucessória fique necessariamente bloqueada pela cobrança antecipada.
Existe Prazo para Abrir Inventário?
Sim.
O Código de Processo Civil estabelece prazo para instauração do inventário.
Além disso, as legislações estaduais podem estabelecer consequências tributárias quando a declaração ou o pagamento do ITCMD ocorre fora dos prazos previstos.
Por isso, mesmo com a nova regra, não é recomendável simplesmente deixar a sucessão sem qualquer providência.
Quanto mais tempo um patrimônio permanece sem regularização, maior tende a ser a complexidade.
Por Que Deixar um Inventário Parado Pode Ser um Problema?
Porque a morte não paralisa a vida econômica dos bens.
Imóveis continuam gerando:
IPTU;
condomínio;
manutenção;
aluguéis;
despesas;
e responsabilidades.
Empresas continuam precisando de administração.
Contas e investimentos precisam ser regularizados.
Além disso, durante o tempo em que o inventário não é realizado:
um herdeiro pode falecer;
podem surgir novos inventários;
os bens podem se deteriorar;
conflitos podem aumentar;
e documentos podem se tornar mais difíceis de localizar.
Por isso, planejamento e rapidez continuam importantes.
O ITCMD É Calculado Sobre o Valor Total do Patrimônio?
Isso depende da legislação tributária aplicável e da situação sucessória.
Antes de calcular o imposto, é necessário identificar:
- quais bens integram efetivamente a herança;
- existência de meação;
- dívidas;
- quinhão de cada herdeiro;
- valores considerados pelo Fisco;
- alíquotas;
- e eventuais isenções.
Meação e herança não são a mesma coisa.
Imagine um casal casado sob determinado regime de bens.
Parte do patrimônio pode já pertencer ao cônjuge sobrevivente por direito próprio.
Essa parcela não se transforma automaticamente em herança.
Somente depois da correta identificação patrimonial é possível analisar a incidência tributária.
Existem Casos de Isenção do ITCMD?
Sim.
Os estados podem estabelecer hipóteses próprias de isenção.
Pode haver benefícios relacionados, por exemplo, ao:
valor da transmissão;
tipo de patrimônio;
características do imóvel;
ou outras situações definidas pela legislação estadual.
Como o ITCMD é estadual, não existe uma única regra nacional de isenção aplicável a todos os inventários.
Por isso, antes de simplesmente calcular determinado percentual sobre todo o patrimônio, é necessário consultar a legislação do estado competente.
E Se Existirem Bens em Mais de um Estado?
A questão pode exigir uma análise tributária mais detalhada.
A competência para cobrança do ITCMD varia conforme a natureza do bem e as regras constitucionais aplicáveis.
Imóveis possuem forte vínculo com o estado onde estão localizados.
Já bens móveis, direitos e outras categorias podem seguir critérios diferentes.
Em patrimônios compostos por imóveis em diferentes estados, participações societárias e ativos financeiros, a estrutura tributária da sucessão pode ser significativamente mais complexa.
Inventário Extrajudicial Significa Inventário Sem Fiscalização?
Não.
Essa é uma ideia equivocada.
O fato de o procedimento ocorrer em cartório não significa ausência de controle jurídico.
Existe participação:
do tabelião;
dos advogados;
dos interessados;
do Fisco;
e, em hipóteses específicas, do Ministério Público.
A escritura produz consequências patrimoniais importantes e precisa respeitar as normas sucessórias.
Além disso, se surgirem conflitos relevantes que não possam ser solucionados extrajudicialmente, a questão poderá precisar ser encaminhada ao Judiciário.
O Cartório Precisa Informar a Existência da Dívida Tributária?
Sim.
A nova sistemática é justamente baseada em transparência.
Se o ITCMD não tiver sido recolhido antecipadamente, essa situação será registrada.
As partes precisam declarar ciência de suas obrigações tributárias.
O tabelião também deverá comunicar a lavratura da escritura ao Fisco.
Assim, o patrimônio pode ser formalmente partilhado sem eliminar a possibilidade de cobrança posterior do imposto.
O Fisco Perde Alguma Garantia?
Segundo o CNJ, não.
O objetivo da mudança é separar duas etapas:
regularização sucessória
e
cobrança tributária.
A autoridade fiscal continuará possuindo os meios legais necessários para apurar e cobrar o imposto.
Inclusive, quando a escritura for lavrada sem recolhimento prévio, o próprio tabelião deverá comunicar o fato.
Portanto, o Fisco não fica sem conhecimento da transmissão.
A Família Pode Utilizar a Escritura para Conseguir Recursos para Pagar o Imposto?
Essa possibilidade pode tornar a nova regra especialmente relevante.
Existem patrimônios em que praticamente toda a riqueza familiar está concentrada em imóveis.
Imagine uma herança formada por:
uma casa de R$ 1 milhão;
um apartamento de R$ 700 mil;
um terreno de R$ 500 mil;
e apenas R$ 20 mil em dinheiro disponível.
O patrimônio total é elevado.
Mas a liquidez é pequena.
Ao permitir que a escritura seja lavrada sem pagamento prévio do ITCMD, o sistema facilita a organização jurídica da herança.
Isso pode permitir que os herdeiros estruturem posteriormente as providências necessárias para pagamento do tributo dentro das regras aplicáveis.
Existe Outra Mudança Recente Importante do CNJ sobre Dívidas?
Sim.
Em abril de 2026, o CNJ também decidiu que não é legítimo exigir Certidão Negativa de Débitos – CND ou Certidão Positiva com Efeitos de Negativa como condição para a lavratura da escritura pública de inventário e partilha extrajudicial.
O cartório pode solicitar as certidões para fins de informação e registrar a situação fiscal do espólio.
Mas a existência de débito, isoladamente, não deve impedir a realização do ato.
Essa orientação segue a mesma lógica:
o sistema tributário possui instrumentos próprios para cobrança.
O inventário não deve funcionar como mecanismo indireto para obrigar o pagamento.
E os Outros Tributos do Espólio?
Esse tema exige uma distinção importante.
A nova Resolução nº 695/2026 trata diretamente do ITCMD na escritura extrajudicial.
Já a jurisprudência do STJ sobre arrolamento sumário possui uma ressalva específica:
embora o pagamento prévio do ITCMD não seja necessário para homologação da partilha, devem ser observadas as regras relacionadas aos tributos incidentes sobre os próprios bens e rendas do espólio.
Por isso, não é correto transformar a decisão em uma autorização genérica para ignorar qualquer débito tributário relacionado à pessoa falecida.
Cada espécie de tributo precisa ser analisada separadamente.
Um Exemplo Prático
Imagine que um pai faleça deixando:
uma casa de R$ 800 mil;
um apartamento de R$ 600 mil;
e R$ 30 mil em conta bancária.
Existem dois filhos maiores, capazes e de acordo sobre a partilha.
O patrimônio imobiliário soma:
R$ 1,4 milhão.
Mas a família possui pouca liquidez.
Suponha que, conforme a legislação tributária aplicável, exista ITCMD a recolher em valor significativamente superior aos R$ 30 mil disponíveis.
Antes da mudança, o pagamento antecipado poderia se tornar um obstáculo para a escritura.
Com a nova regra:
a ausência de pagamento prévio do ITCMD não impede a lavratura da escritura de inventário e partilha.
O tabelião registra a ciência dos herdeiros sobre a obrigação e informa o Fisco.
O imposto, se devido, continuará sendo cobrado conforme a legislação.
Isso Pode Tornar o Inventário Mais Rápido?
Em muitos casos, sim.
Uma das dificuldades práticas do inventário é coordenar simultaneamente:
documentação;
avaliação dos bens;
declarações tributárias;
pagamento;
partilha;
e escritura.
Ao retirar o pagamento antecipado como condição absoluta para a lavratura, elimina-se uma etapa que podia paralisar todo o procedimento.
Isso pode facilitar principalmente sucessões:
com muitos imóveis;
com patrimônio elevado e pouca liquidez;
com empresas familiares;
ou com patrimônio rural.
Quem Tem Muitos Imóveis Pode Ser Especialmente Beneficiado?
A mudança pode ter impacto significativo nesse perfil de patrimônio.
Famílias com imóveis de alto valor frequentemente possuem patrimônio relevante, mas não necessariamente possuem dinheiro imediatamente disponível.
Isso é comum em:
famílias proprietárias de imóveis de locação;
agricultores;
empresários;
investidores imobiliários;
e famílias cujo patrimônio foi formado ao longo de décadas.
Nessas situações, a antecipação do ITCMD pode exigir venda precipitada de ativos ou obtenção de crédito.
A nova regra aumenta a flexibilidade para regularizar primeiro a sucessão.
Mas Isso Resolve Todos os Problemas de Inventário?
Não.
O inventário continua exigindo diversas análises.
Entre elas:
- identificação dos herdeiros;
- regime de bens;
- existência de companheiro;
- testamento;
- dívidas;
- regularidade dos imóveis;
- avaliação do patrimônio;
- quinhões;
- doações anteriores;
- legítima;
- planejamento tributário;
- e eventuais conflitos.
A mudança do CNJ resolve um obstáculo importante.
Mas não transforma qualquer sucessão em procedimento automático.
Partilha Desigual Também Pode Gerar Imposto?
Pode.
Imagine dois irmãos que, pela regra sucessória, teriam direito a partes equivalentes.
No acordo, um recebe patrimônio significativamente superior ao outro sem compensação.
Dependendo da estrutura utilizada, essa diferença pode caracterizar cessão gratuita ou doação e produzir consequências tributárias adicionais.
Em julho de 2026, o STJ decidiu que herdeiros maiores e capazes podem realizar partilha amigável com quinhões desiguais.
Mas a própria Corte ressaltou que as consequências tributárias da cessão devem ser analisadas pelo Fisco.
Portanto:
liberdade para organizar a partilha não significa ausência de tributação.
Posso Deixar um Imóvel para Cada Filho?
Em muitos casos, sim.
Uma partilha pode ser estruturada de forma a evitar que todos os herdeiros permaneçam coproprietários de todos os bens.
Imagine uma família com três imóveis e três filhos.
Dependendo dos valores e direitos sucessórios, pode ser possível estruturar uma divisão em que cada herdeiro receba determinado patrimônio.
Mas é necessário observar:
- valor dos bens;
- legítima;
- meação;
- compensações;
- eventual excesso de quinhão;
- e efeitos tributários.
Uma partilha mal estruturada pode criar tributação ou conflitos desnecessários.
Planejamento Sucessório Pode Reduzir Esse Problema?
Pode ajudar significativamente.
O planejamento realizado em vida permite organizar:
- propriedade;
- administração;
- sucessão;
- liquidez;
- tributação;
- empresas;
- e regras familiares.
Dependendo da estrutura patrimonial, podem ser utilizados instrumentos como:
testamento;
doações;
Holding Familiar;
seguros;
organização societária;
e outras ferramentas juridicamente adequadas.
Mas planejamento sucessório não significa simplesmente buscar formas de “não pagar imposto”.
O objetivo deve ser organizar a transmissão patrimonial dentro da legalidade e reduzir riscos e conflitos.
Holding Familiar Elimina o ITCMD?
Não automaticamente.
Essa é uma informação importante.
A Holding Familiar pode alterar a forma de organização do patrimônio e da sucessão.
Mas a transferência de quotas, doações ou outros atos pode produzir incidência tributária.
É necessário analisar:
momento da transferência;
valor;
legislação estadual;
reserva de usufruto;
direitos econômicos;
governança;
e outros fatores.
Utilizar uma holding sem compreender essas consequências pode apenas transferir o problema de uma etapa para outra.
O Que os Herdeiros Devem Fazer Agora?
Para famílias que possuem inventário ainda não iniciado ou que estavam aguardando recursos para pagar o ITCMD, a mudança merece ser analisada.
O primeiro passo é levantar:
- certidão de óbito;
- documentos dos herdeiros;
- documentos do cônjuge ou companheiro;
- certidão de casamento;
- matrículas dos imóveis;
- documentos de veículos;
- extratos e investimentos;
- participações societárias;
- dívidas;
- testamentos;
- e demais elementos do patrimônio.
Depois disso, é possível avaliar se o inventário pode ser realizado extrajudicialmente e como será estruturada a partilha.
O Que Exatamente Mudou na Resolução do CNJ?
A mudança pode ser resumida assim:
Antes
A regulamentação estabelecia que o recolhimento dos tributos incidentes deveria anteceder a escritura.
Agora
A nova redação do artigo 15 determina que:
a escritura pública de inventário e partilha não depende da comprovação do prévio recolhimento do ITCMD.
Se o imposto não tiver sido pago:
o tabelião registra a ciência das partes e comunica o Fisco.
O prazo geral dessa comunicação é de:
cinco dias.
Quando a Nova Regra Entrou em Vigor?
A Resolução nº 695 é de:
26 de agosto de 2026.
Ela foi publicada no Diário da Justiça Eletrônico do CNJ em:
28 de agosto de 2026.
A própria Resolução determinou sua entrada em vigor na data da publicação.
Portanto, a mudança já está vigente.
Conclusão
Uma mudança promovida pelo Conselho Nacional de Justiça em 2026 alterou significativamente a dinâmica dos inventários extrajudiciais brasileiros.
A partir da Resolução CNJ nº 695/2026, os herdeiros não precisam mais comprovar o pagamento antecipado do ITCMD para que seja lavrada a escritura pública de inventário e partilha.
A mudança elimina um obstáculo especialmente relevante para famílias que possuem patrimônio imobiliário, mas pouca liquidez financeira.
Isso acontece com frequência em heranças formadas por:
casas;
apartamentos;
terrenos;
fazendas;
salas comerciais;
e outros bens de alto valor.
A família pode possuir patrimônio significativo sem ter dinheiro disponível imediatamente para antecipar o imposto.
Agora, essa falta de liquidez não impede, por si só, a formalização da escritura.
Mas é essencial compreender o limite da mudança:
o ITCMD não foi extinto.
A obrigação tributária continua existindo.
O imposto deverá ser apurado e pago conforme as regras do estado ou do Distrito Federal competente.
Quando não houver pagamento antecipado, o tabelião deverá registrar a situação na escritura e comunicar o Fisco.
A nova sistemática procura separar duas questões:
o direito da família de regularizar a sucessão
e
o direito do Estado de cobrar o tributo pelos meios legais adequados.
A mudança também segue a orientação que o Superior Tribunal de Justiça já havia adotado no Tema Repetitivo 1.074 em relação ao arrolamento sumário judicial.
Para famílias em processo de inventário, a principal recomendação é não interpretar a mudança como simples oportunidade de adiar indefinidamente o imposto.
O correto é analisar conjuntamente:
a estrutura patrimonial;
a legislação estadual;
os prazos tributários;
as possibilidades de isenção;
a forma da partilha;
e a estratégia sucessória.
Inventário não é apenas um procedimento para mudar nomes em documentos.
É o momento em que patrimônio, tributação, relações familiares e planejamento sucessório se encontram.
Uma estrutura adequada pode evitar custos desnecessários, conflitos e anos de irregularidade patrimonial.
Sobre Nós
Paiva Nunes Advogados Associados
A Paiva Nunes Advogados Associados, liderada pelo CEO Dr. Rafael Paiva Nunes, atua estrategicamente nas áreas de Direito Imobiliário e Direito Sucessório, desenvolvendo continuamente projetos voltados a descomplicar o direito para o mercado imobiliário, famílias e empresas.
O escritório atua na organização, regularização e continuidade de patrimônios familiares, incluindo sucessões que envolvem imóveis, participações societárias e estruturas patrimoniais de maior complexidade.
O objetivo é organizar o patrimônio antes que situações emergenciais obriguem a família a tomar decisões importantes sem planejamento.
A família possui imóveis para inventariar, mas não dispõe de recursos imediatos para antecipar o ITCMD?
A nova regulamentação do CNJ permite que a escritura pública de inventário e partilha seja lavrada sem que o pagamento antecipado do imposto seja utilizado como condição para a realização do ato.
Isso não elimina a obrigação tributária, mas pode abrir novas possibilidades para organizar a sucessão e regularizar o patrimônio.
A Paiva Nunes Advogados Associados atua em Direito Sucessório Estratégico, inventários extrajudiciais e judiciais, planejamento patrimonial e estruturação de sucessões envolvendo imóveis e empresas.
Temas deste artigo: Inventário e Sucessões Tributos Imobiliários